2026 年 8 月 19 日,宇树科技上市了。
发行价 150.80 元,开盘 1100 元——一天之内涨了 6 倍多。就在开盘那一瞬间,这家公司的总市值冲到 4449 亿元。那天上午,全市场的目光都落在这只股票上。
可惜,1100 元只站了一瞬。
这个开盘价,成了它上市以来的最高价。自那以后,宇树的股价一直阴跌不止。
一家被全市场一致看好的公司,为什么上市即巅峰?
要找答案,我们得先认识另一个宇树——那时候它还没上市,全市场的目光也还没落到它身上。
故事还得从头说起,我们把镜头拉得远一点,拉回整个故事的起点——2016 年。
而那一年的冬天,格外冷。
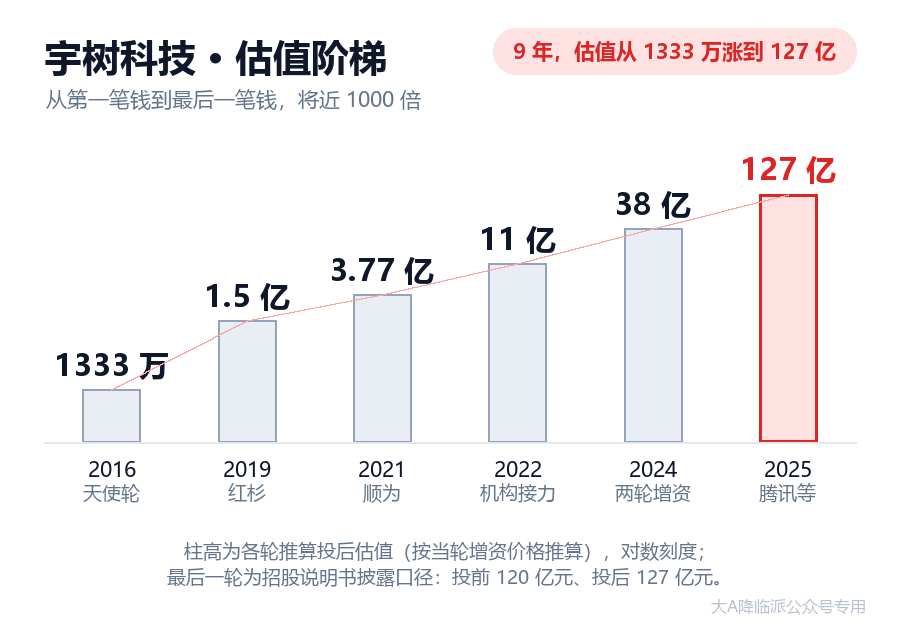
这张图,是宇树科技的估值轨迹:天使轮,1333 万元;上市前最后一轮,127 亿元。
从第一笔钱到最后一笔钱,九年,将近 1000 倍。而这 1000 倍,全部发生在它上市之前——发生在一个普通股民根本买不到它的时候。
寒冬里的第一个天使
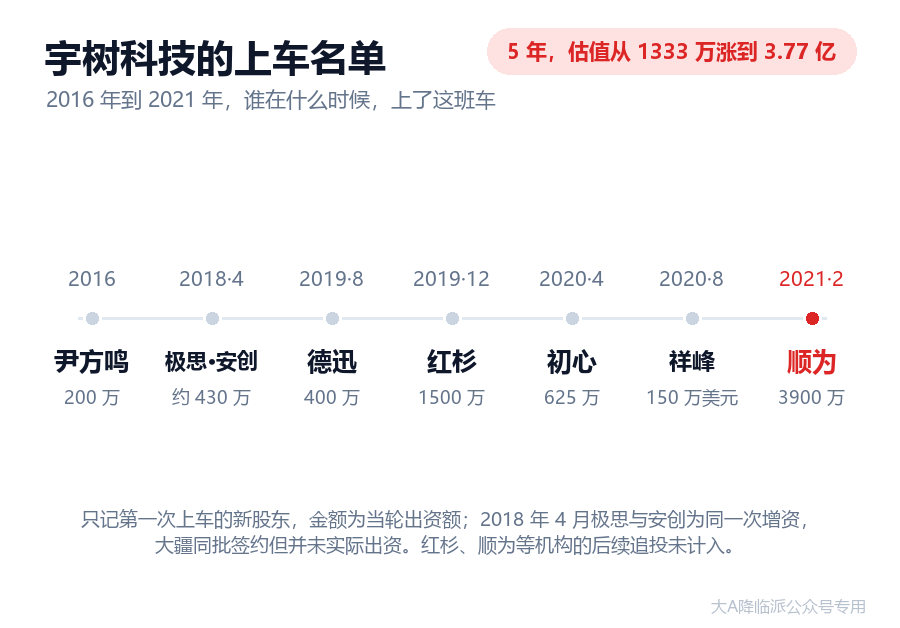
2016 年,一家刚成立的机器人公司,拿到了它的第一笔外部投资:200 万元。
这家公司的创办人叫王兴兴。读研的时候,他一个人在宿舍里攒出一只机器狗——后来大家叫它 XDog,材料费不到 2 万块,然后把测试视频传到了网上。
据媒体报道,2016 年 6 月硕士毕业之后,他的第一份工作是在深圳的大疆,做电机控制。大疆是当年最风光的硬件公司之一,这份饭碗,多少人挤破头也想要。
也就是在这个月,事情起了变化。国外的权威机器人媒体转发了他的机器狗视频,国内科技圈跟着转,一篇篇文章写了出来——那只机器狗,火了。
火了之后,找上门的人分成两种:想买机器的客户,想投钱的投资人。
在大疆只待了两个多月,试用期还没过,王兴兴就辞了职。
辞职的时候,他心里已经有一点底——有人愿意投他。但钱真正到账,是三个月之后的事。
据媒体报道,辞职之后,他在深圳待了一个月,专门见投资人。那一个月没有收入,他借住在朋友家的客厅,睡沙发——沙发太短,每天醒来腿都是酸的。见的人不少,真正肯掏钱的,只有一个。
出钱的人叫尹方鸣——据媒体报道,他曾在联发科和 360 任职,自己也是个创业者。
很多年后,这个人自己又下场做了一家具身智能公司,并当上了董事长。那是另一个故事了。
为什么不要机构的钱?王兴兴后来解释过这件事:
“在种子轮的时候,我倾向于选择条款更友好的投资者,比如个人投资者的钱。”
这句话得翻译一下。机构的钱多,但条件也硬——通常要签业绩对赌、签回购条款,公司做不成,得连本带利还回去。个人投资者的钱反而好谈——这样的个人投资者,业内有个专门的说法,叫“高净值个人”。对一家还不知道自己能不能活下来的公司来说,“好谈”比“钱多”要紧。
所以,王兴兴最后要的,是尹方鸣的钱。
这一笔,就这么定了下来:200 万元,换 15% 的股份——也就是说,这家公司当时值约 1333 万元。那时候,冷门项目融资不易——王兴兴还是拿到了人生中的第一笔天使投资。
但这 200 万元,撑不了多少日子。据媒体报道,王兴兴后来回忆起 2016 年,说过这么一段话:
“2016 年我们刚出来创业,机器人行业是非常冷门的,跟现在完全冰火两重天。那时候宇树的估值只有 1000 多万元人民币,我们融了 200 万元。这点儿钱差不多花了一年半的时间,到最后已经接近发不出工资。”
一年半,200 万元,花完了。
对一个真正的创业者来说,钱少有钱少的打法:融资不易,就自我造血。
2017 年,第一款机器狗做了出来;2018 年,公司开始正式发货。投资人给的钱花光了,可它能靠自己卖机器挣钱——宇树还是撑过了最冷的那两年。
也就是在这一年,来了一个谁也没想到的访客。
老东家的伤心往事
一家基金找上门来,要入股宇树。
基金的名字很长,关键的就看开头三个字母:DJI。
DJI,就是大疆——王兴兴毕业后的第一个东家。
前东家回头找前员工,说要投一笔钱。这事要成了,本该是个美好的故事。
条件谈得很清楚:按宇树当时约 6000 万元的估值,大疆掏约 1000 万元,换走约 17% 的股份。
协议是 2018 年 4 月 13 日签的。可签字之后,工商变更迟迟没办——大疆一直等到 8 月才办完,从签字算起,隔了将近四个月。到这时,大疆基金的名字才正式写进宇树的股东名册,公司类型还改成了“中外合资”。它一进来,就是仅次于王兴兴的第二大股东,也是当时最大的外部股东。
但工商变更慢,还不是最要紧的。真正的问题,出在同一份协议的另一句话里:
“经各方友好协商,本次增资中,大疆基金不进行实缴,并于未来择机进行减资。”
翻译成普通话:这 1000 万元先不打款,而且这笔出资,以后还要择机撤掉。
这笔投资,从签字那天起,就留着一条退路。
财务投资人进来,通常是钱先到账、再办工商变更——公司的账上确实收到了钱,才会把你的名字写进股东名册。像这样先给名分、钱却迟迟不进来的做法,本身就说明:这笔投资还没最终落定。
所以,这是双方事先就谈好的安排:先挂上名,再看后面怎么走。至于为什么这么谈,招股说明书里只有“经各方友好协商”这一句,没再往下解释。
2019 年 4 月,宇树的董事会同意:把大疆这笔始终没有到账的出资,全部减掉。7 月,工商变更办完,大疆基金从宇树的股东名册里消失——它在这个名册上,一共待了不到一年。
这里有个字要抠一下:大疆是“减资”走的,不是“减持”。减持,是把手里的股份卖掉、换成现金;减资,是把一笔一直没交的钱,从名册上注销掉。大疆走的时候,一分钱也没拿走。
所以你会看到关于这件事的两种说法:一种说大疆 2018 年入股宇树、成了最大外部股东,2019 年减资退出;另一种说,大疆这笔投资压根没完成。
两种说法都对——股东名册上,它来过;公司账上,它从没到过。
后来这件事被反复写成“大疆错失宇树”“错失三十多亿”。但严格讲,一分真金白银都没出,谈不上“错失”。它上过这趟车,却从来没买过票——车上没有它的座位。
事后来看,大疆为什么要退,它自己一直没有公开解释过。据媒体报道,2019 年大疆内部查了一批涉嫌腐败和渎职的员工,一共 45 人,损失估计超过 10 亿元,投资部门对外的项目一度全部停下审查——但这只是媒体的说法,大疆官方从没说明过。
一天三家,家家不同
跟大疆一起签下增资协议的,还有两家。
2018 年 4 月 13 日,宇树的两位老股东,和三家打算投进来的新面孔,坐到了一张桌子前——大疆基金、极思投资、安创科技。三家谈的是同一次增资,同一天签的字。一张协议书,三个新名字。
先说极思投资。它出 208.53 万元,换走宇树约 4% 的股份。
带这笔钱来的,是一个叫张鹏的人。
据媒体报道,张鹏是在一个冷门公众号上看到写宇树的文章的。他见过麻省理工的机器狗,当时就被震住了;没想到国内也有人做出了类似的东西。看完文章,他三天之内就订了机票飞到杭州。
见面的地方,是一间堆满零件的办公室,门牌都不好找。两个人坐在过道的旧沙发上,用一次性纸杯喝着饮水机里的水,聊了两三个小时。
聊完,张鹏心里有了答案。他自己那支基金不大,撑不起宇树要花的钱,于是他给王兴兴出了个主意:一起去找个大机构来领投,他跟着投一点。张鹏带王兴兴见的那些人里,有几个名字,几年之后,第一次出现在了宇树的股东名册上。
另一家叫安创科技。它手里的股份,一部分是从尹方鸣那儿买的老股,加上自己又添的一笔,一共 220 万元——同样是真金白银。
这里插一句行业常识:在协议上签了字,不等于马上就当上股东。签完还得开股东会通过,再去办工商变更登记,名字才算真正写进股东名册。这两步之间隔着一段时间,一般也就是一个月上下。
极思和安创,走的都是这个正常节奏。过了一个月,2018 年 5 月 15 日,两家的名字一起写进了宇树的股东名册。
但有意思的不是签字那一刻,而是签字之后。
当初同桌的三家,后来走出了三条路:大疆的名字写了又擦,一分钱没到账;极思掏了钱,名字一路留到公司上市;安创也掏了钱,只是在上市之前,就把手里的股份全卖掉了——200 多万的本钱,收回 6000 多万。
大佬现身,德迅进门
大疆的名字从股东名册上擦掉还不到一个月,又有一笔新钱进来。
2019 年 8 月,德迅投资掏出 400 万元,换走约 4% 的股份。按这笔钱算,宇树当时的估值是 1 亿元。
德迅投资背后站着一个人:曾李青。
这个名字,二级市场的人可能不熟,但他的身份一说就明白——腾讯的五个创始人之一。1998 年,他和马化腾一起创办腾讯,在公司里管运营;2007 年,他从腾讯离开,转身做投资,创办了德迅投资。
一家做机器狗的公司,为什么这时候被大佬相中了?
答案是宇树开始赚钱了。据媒体报道,2019 年,也就是德迅进门的这一年,宇树的全年收入接近 1000 万元,同时有 200 多万元的净利润。一家成立才三年的硬科技公司,能靠自己养活自己,这在当时是稀罕事。
德迅这笔钱,也是宇树拿到的第一笔“主流”机构的钱。在它之前,投宇树的要么是个人,要么是小基金;德迅这笔钱进来之后,宇树才算走进了主流风险投资的视野。
再往后,德迅手里的股份也动过。2024 年,它卖出一部分,收回 3000 万元;剩下的,一直拿到公司上市。那部分最后值多少钱,我们后面再算。
红杉入场,估值暴涨
德迅进门四个月后,真正的大角色出场了。
红杉这两个字在创投圈意味着什么,不用多说——创始人沈南鹏,投出过一大批后来的明星公司。这样一家机构,是怎么找到宇树的?
据媒体报道,2019 年 7 月,红杉中国种子基金的李彦男,从浙大的学长那儿听说了宇树。他上官网找联系方式,上面只挂着一个 QQ 邮箱——他顺着这个邮箱反查出微信号,加上了王兴兴。三天后,第一次登门。
很快,宇树被推上了红杉种子基金的投委会——那是决定要不要给一家公司发投资意向书的会,说白了,就是先表个态:想不想投。这个基金有个规矩:一次会,一页纸,当场定。
这场投委会在北京开。出发前,王兴兴主动提出来,想带一只机器狗过去现场演示。他问红杉的人:“方便带个狗子过去吗?”
结果那只狗差点没上成路——电池超标,飞机、高铁都上不了。他把机器狗塞进 20 寸行李箱,坐十几个小时卧铺到北京;演示完,再坐十几个小时回来。
就在这场会的前一天,他在朋友圈里半开玩笑地写了一句:“感觉创业快干不下去了,不行就回深圳打工了。”
第二天,他站在红杉的会议室里,讲那只机器狗,讲技术,讲市场,从头到尾,看不出一点要放弃的样子。
那场会上,种子基金的合伙人曹曦给宇树打了 8 分——在场几个人里最高的分。按红杉内部的规矩,8 分的意思就三个字:“一定要投”。这份投资备忘里,还单独留着一句话:“很喜欢这个人。”
红杉当场就给宇树发了一份投资意向书。当然,意向书不是钱——它只是一张纸,写着红杉有意投多少、大概什么条件。真要投成,后面还得谈条款、签正式的投资协议,钱到账了,才算数。
顺便说一句曹曦。据媒体报道,2021 年他离开红杉,自己办了一家基金叫砺思资本,这几年投出了月之暗面、DeepSeek 这些项目,是新生代投资人里风头最劲的几位之一。此乃后话,暂且不表。
2019 年 12 月,1500 万元正式到账,红杉认购约 10% 的股份——这是宇树成立以来拿到的最大一笔钱。它入场的那一刻,宇树的估值是 1.5 亿元。
这里有个对比最见分量:三年前,尹方鸣掏 200 万元,换走 15% 的股份;四个月前,德迅掏 400 万元,只换到约 4%。
三年,从 1333 万到 1.5 亿,将近 11 倍。
而这三年,宇树卖的东西没有变,还是那只机器狗。变的不是公司,是别人看它的眼光。因为这一回,给它掏钱的是红杉——这个名字,本身就是背书。
红杉这条线,可以一口气讲完——因为从入场到上市,它只做过一件事:加钱。
入场刚四个月,它又追了 1250 万元。追完,红杉手里的股份涨到 14%,成了仅次于王兴兴的第二大股东。
再往后,它一直没停过手。2024 年,宇树的估值涨到约 38 亿元,红杉又投了 2000 多万;2025 年 6 月,上市前的最后一轮,它还在投——那时候宇树的估值已经是 127 亿,这一笔 5000 多万,是红杉四笔里最大的一笔。
估值步步走高,红杉轮轮追投。
六年,四笔钱,加起来 1 亿多。这中间宇树一轮一轮地融,进进出出的机构换了一茬又一茬,红杉一笔都没卖过。到上市的时候,它手里还剩约 7%——中途被后来的几轮新融资稀释掉一半,但一股也没出。
同一个圈子里,也有人反着来:前面提到过的那家科技公司,上市之前就把股份清干净了——200 多万的本钱,收回 6000 多万,拿钱走人。
一边落袋为安,一边加注到底。两家机构,投的是同一家宇树,做法却完全相反,说不上谁对谁错。
从这一笔起,宇树的门彻底打开了。找上门的机构,一个接一个。
精英主义的傲慢
红杉之后,走进来的第一个人,两年前就来敲过门。那一次,门敲开了,人却没进来。
她叫田江川,初心资本的管理合伙人。这一段往事,不在招股书里——是媒体后来一篇篇挖出来的。
2017 年 10 月,田江川刷到一篇写宇树的文章,标题起得俏皮:《波士顿动力发布 Spot Mini 二代——哎不对,这个是国产的!》。
她坐不住了。波士顿动力的机器狗,贵得离谱,一台要十几万美元;这家中国公司做的同类产品,报价只要两三万美元——不到人家的零头。而且从第一天起就走电机路线——那会儿全球做四足机器人的,几乎清一色跟着波士顿动力用液压。田江川让团队找到王兴兴的电话,直接打了过去;又专门去请教哈工大机器人研究所的专家,对方给的评价很高:这家公司的平衡算法,是真功夫。
一个月后,2017 年 11 月 7 日,田江川带着一位同事,从杭州赶到上海虹桥,第一次见到王兴兴。
田江川后来回忆,那个时候王兴兴的融资经验并不多,人很质朴,心思全在成本和定价上。只有一样别扭:他带来的那份商业计划书,厚厚四五十页,翻完了也抓不着重点。
回去以后,田江川在内部纪要上,给这个年轻人留了一行评语。大意是:出身普通,背景也单薄。
那一次,她没有投。
两年后,一位教授的一句话,把她的判断翻了过来。
2019 年 9 月,经甲子光年的张一甲引荐,田江川认识了南京大学 AI 实验室的俞扬教授。闲聊中教授提起:他们实验室长年采购宇树的机器狗;不只他们,国内外顶尖的 AI 实验室,用的都是宇树。
教授给了四个字:一狗难求。
田江川一下就明白了。硬件这一行,实验室是最挑剔的买家——不看你的名气,只认手上的数据。能让全世界最顶尖的实验室排着队买,这家公司早就不在“能不能活下来”这一档了。
半个月后,2019 年 9 月 19 日,她的团队再次登门。
2020 年 4 月 28 日,625 万元到账。这一次,她没有再犹豫。
从第一次见面,到钱真正落进公司账上,隔了两年半。
这两年半很贵。她第一次见王兴兴时,宇树最近一轮的估值才 1333 万;等她终于掏出这 625 万,估值已经站上 2.5 亿。
假如 2017 年那一次,她当场就掏出这 625 万——按宇树当时的价格,这笔钱能占到将近 32% 的股份。而 2020 年她真正掏钱的时候,同样是 625 万,换回来的只有 2.5%。
一犹豫,就是 12.8 倍。
后来田江川复盘这段经历,把当年的失误归到了七个字上——精英主义的傲慢。一个背景普通的年轻人、一份找不到重点的商业计划书、一条当时谁也看不清的路,让她和团队本能地往后缩了一步。
那之后,她改了公司看人的标准,只剩三条:家里不宽裕、人足够聪明、心里有股狠劲。
三年后,她又碰到了一道题。
2023 年 10 月,一家跟她合作密切的头部美元基金找上门来。他们在宇树那一轮里没抢到足够的额度,想从她手里买走一部分老股,开的条件很实在。田江川和团队都承认,这个价格有吸引力。
两个月后,她带队去硅谷考察 AI。走进伯克利、斯坦福的实验室,那只机器狗就在地上——这一间是这样,下一间还是。师生提起它,赞不绝口。
同一只狗,六年前她在上海虹桥第一次见到它;六年后再见,它已经在美国最顶尖的几家实验室里。
从硅谷回来,她把那份求购协议退了回去。这一回,她没松手。直到宇树上市,她手里的股份,一股也没卖给过外人。
除了鞠躬还能做啥
2020 年 4 月,田江川那 625 万到账。
同一年夏天,宇树又上了一次投委会。这一回,会议室里的气氛没那么热。
这次要投它的,是祥峰——淡马锡旗下的一家老牌基金。
投一家公司之前,得先过投委会。宇树被推上去那天,屋里的人围着这只机器狗看了半天:外形可爱,站起来鞠了个躬,动作也稳。看完了,会议室安静下来。
有人问出了最关键的一句:“这个四足狗,将来能有什么用途?”
屋里的人顺着往下问:这玩意儿卖得出去几台?市场到底有多大?问到最后一屋子人得出了一个差不多的结论:这家公司,撑死值 30 亿、50 亿。
这个数,是 2020 年那会儿,一群专业投资人给宇树算出来的上限。
可也有人不这么看。那天的会上,还有另一种看法。
当时的宇树,全年收入才一千万出头,机器狗主要卖给大学和研究所,一年卖出去几十台。反对的意见听着都很有理:卖不动、用途窄、天花板低。
但祥峰中国的创始合伙人郑俊聪看到的,是另一样东西。他后来回忆,真正打动他的不是商业计划书,而是一个细节——王兴兴报出来的电机,重量比同行的一半还轻。
一个能把电机重量压到这个水平的年轻人,讲起自己做到的事,却总往小了说。郑俊聪对王兴兴有个评价:做到十分的事,他永远只讲四五分。
一屋子人都在琢磨,这只狗的天花板在哪里;只有郑俊聪在想,王兴兴还有多少潜力可挖。
最后,祥峰决定投宇树。
2020 年 8 月,祥峰掏出 150 万美元,折合人民币 1000 万元出头,换来宇树约 4% 的股份,估值约 2.6 亿元。这一轮,新进的股东只有祥峰一家。
八个月里,宇树拿到的机构投资,从红杉、到初心、再到祥峰,一家接着一家,估值也一级接着一级往上走。
到了 2024 年,祥峰又出现在宇树的增资名单上,掏了 620 万元;2025 年 6 月,上市前的最后一轮,它还在——祥峰又投了 1556 万元。六年,三笔,它一次都没落下。
那时候宇树的机器狗,七成卖给海外的高校和科技公司——英伟达、谷歌、Meta 都买过,拿它做二次开发、做 AI 训练。剩下的三成里,藏着更实在的东西:有客户把狗牵进变电站和隧道,让它去巡视那些人工看不清楚、又没法二十四小时盯着的电力设备。
一台机器狗从实验室走到工地,靠的就是这么一小步一小步挪出来的。先让它有用,再让更多人看见它有用——至于那个“所有人家里都该有一只”的大市场,还远得很。
从站在会议室中央鞠个躬,到走进变电站和隧道里干活——这段路,当年那间屋子里的人不是没算过:能跑多快,能爬多陡,一年能卖多少台。算得很细,也很专业。
可他们漏了一样东西:这只狗的上限从来不在它的四条腿上,而在制造它的人身上。
那间屋子里没人知道,这个人下一步要做什么——三年之后,他做的东西不长四条腿,只有两条腿。
一家公司的上限,说到底是老板的上限。而人的上限,坐在办公室里是算不出来的。
乌镇大会的下午茶
2017 年 12 月,乌镇世界互联网大会。那几年,这是全中国最攒局的地方。
提起那年乌镇的局,最有名的一场叫东兴局——刘强东和王兴做东,一桌子坐满了当时互联网的顶流,那张合影后来传遍了全网。可王兴兴不在那张桌上。他出现的,是当天下午的另一场局,规模小得多,当时几乎没人留意。
那场局叫极客下午茶,攒局的人叫张鹏——就是前面那位,三天飞到杭州见他、又劝他去找大机构领投的张鹏。那句话不是客套——张鹏真的把几位互联网大佬,引到了王兴兴面前,为此专门攒了这个局。
后来这张下午茶的合影,被人一次次翻出来。照片上一圈人,都是当时互联网江湖里数得着的人物:小米的雷军、美团的王兴、知乎的周源,还有唱吧的陈华、VIPKID 的米雯娟。而在最右边,坐着一个谁也不认识的年轻人。
他叫王兴兴。那年他二十七岁,公司成立才一年多。
人们反复看这张照片,是因为里面的人——雷军、王兴,几年以后,都成了宇树的投资人。
但照片背后的那天,远没有看上去那么风光。
张鹏后来讲过一件事:王兴兴当时没资格进大会会场,所以这个局,干脆安排在了会场外头。一桌子人先聊互联网的大事,聊得差不多了,才把王兴兴叫过来。
他把公司第一款机器狗 Laikago 摆上桌。据张鹏回忆,这只狗过门槛的时候卡住了,直接死机,王兴兴当场重启,场面一度有些尴尬。
那天王兴兴很害羞,据张鹏说,他连这帮大佬的微信都没怎么加。
一桌子人看完了这只狗,谁也没提投钱的事。有人后来算过,那顿饭桌上坐的人,身家加在一起有上千亿。可面对一个二十七岁年轻人手里的机器狗,他们谁都没有出手。
这不算奇怪。机器狗这个生意,在 2017 年几乎没人看得懂——它做出来能干什么,那一桌子人也答不上来。
张鹏却没打算就这么算了。这张桌子就是他张罗的,目的只有一个:让这个年轻人站到前辈面前,先被人看见。他后来回忆,那时候雷军是王兴兴的偶像,能让偶像亲眼看一看他的机器狗,机会难得。
三年之后,那些被看见过的人里,真的有人回来了。
2021 年 2 月,顺为资本第一次投进宇树,约 3900 万元,拿到约 10% 的股份。顺为的背后,是雷军。
再往后三年,当年同桌的王兴也出手了。2024 年 2 月,美团第一次投进宇树,一出手就是约 2.48 亿元。
那张乌镇下午茶的照片,就这样被时间给出了两种答案:当年坐在最右边、连会场都进不去的那个年轻人,八年后,把自己的公司送上了市;而当年坐在他旁边、指点江山的那两位大佬,一个在 2021 年、一个在 2024 年,成了同一家公司的投资人——当年他们同坐一张桌,后来他们同乘一条船。
第一只上春晚的狗
2021 年 2 月 11 日,牛年除夕。央视春晚的舞台上,来了一群谁也没见过的新演员。
24 台机器狗披上小牛的壳,化名“犇犇”,跳进《牛起来》这个节目,跟刘德华、王一博、关晓彤同台。它们卡着音乐的拍子摇头摆尾,还能后空翻、侧滚翻——那是全世界第一次,有这么多四条腿的机器人,成群结队地在直播里跳舞。
为了让这 24 只“小牛”在直播里不出岔子,宇树的工程师在仿真平台上把每个动作练了上万遍。节目一播完,一群机器牛冲上了热搜。
很少有人注意到,这场直播的背后,还站着一笔刚到账的钱——乌镇那张照片等来的第一个回应。
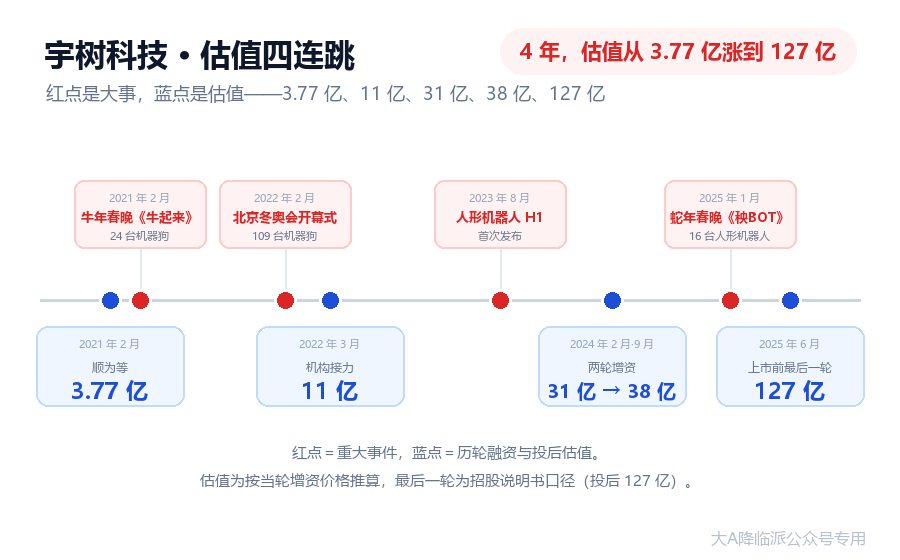
2021 年 2 月 5 日,顺为完成对宇树的增资。那一轮,整轮的钱只由它一家出;投完之后的估值,约 3.77 亿元。这笔投资办完手续的第六天,王兴兴的机器狗就上了春晚。
而这只是个开头。
狗上春晚的那一晚,宇树的名字从投资圈传到了大街小巷。最先跟着响起来的,是投资人的电话。
宇树被看见的地方,也不止春晚一个。2022 年 2 月,109 台机器狗排成方阵,亮相北京冬奥会的开幕式。
从顺为那笔算起,到 2022 年 8 月,一年半里,宇树一共融进来约 2.6 亿元。产业资本、财务机构、地方基金一批批往里挤,顺为自己又追了一笔;到最后,连国家级基金都第一次出现在了它的股东名单上。
估值一个台阶一个台阶往上跳:3.77 亿、8.91 亿,最后站到 11 亿以上。
照这个势头,宇树本该在机器狗这条道上,继续一路飞奔。
可 2022 年 9 月 30 日,马斯克把一台人形机器人摆上了台。
王兴兴看到了。后来他回忆那一刻,说得很重:“这个对我的内心冲击是非常大的。”
冲击过后,是一道难题:是继续做已经很成熟、还在赚钱的机器狗,还是掉头去做那个谁都还没做成的人形机器人?
对人形,他其实并不陌生——很多年前,他自己动手做过一台,做完就搁下了。
可这一回,亲眼见到马斯克的人形,他得重新想一想了。这道题,他想了很久。
这份犹豫,甚至能从宇树的融资节奏里看出来:从 2022 年 8 月到 2024 年 2 月,整整一年半,它一笔新钱都没要。想投的人还排着队,是他自己不肯要了。
很少有人知道,早在大学,王兴兴就试过做人形。
可奇怪的是,他做完一台之后,很快就放下了——而且一放,就是很多年。
这个故事,得从 2009 年他上大学后的第一个寒假讲起。
从四条腿到两条腿
2009 年秋天,他上了大学。第一个寒假,他用两百块钱手搓了一台双足机器人。摊开看都是便宜货:淘宝上买的十个小舵机,一个 10 元;材料是装修剩下的铝合金板和一把比他年纪还大的钢锯。拼出来颤颤巍巍,只勉强走了几步。他自己打趣,说成本比电风扇还低。
这当然不是那种人形机器人,连个正经玩具都勉强。可它是他人生做的第一台机器人,也让他提前把该撞的墙撞了一遍:十个小舵机带不动复杂动作,关节这一关过不去,整台机器就是废的——这道题,他四年之后才解开。他抬头看了一圈全世界,发现哪儿都一样:那会儿的人形,做不好,也没有商业价值。他用一个词形容当时的心情:“稍微有点心冷。”
于是一头扎进四条腿,一做就是七年。不是不喜欢人形——是那时候做人形,谁做都是白做。
做人形这件事,2018 年到 2021 年他回答过很多次,每次都很坚决:不做。四条腿的生意,够他吃了。
转折从一句他不太当真的话开始。
2021 年 8 月,马斯克在他的第一届“特斯拉 AI Day”上宣布:特斯拉要做人形机器人,代号“擎天柱”(Optimus)。
王兴兴的最大感受是三个字——“说着玩”。这不奇怪:日本本田做了几十年的 ASIMO,此前已经宣布停止研发,全世界的人形机器人正处在最低谷。
可马斯克不是说说而已。2022 年 9 月 30 日,第二届“特斯拉 AI Day”,一台人形机器人真的走上了台。用王兴兴的话说,从那时候起,“整个行业势头就改变了”。
而且,找上门的客户已经来了。2022 年,宇树连一台人形都还没做出来,就有人直接下订单。他说:“我们啥都没有,但客户愿意直接给我们钱。”
真正让他松口的,还有一句更朴素的话。多年以后他说:“让我决定做的原因,是我越来越相信 AI 了。后来我参加活动也说 AI 前景很大,但实际上我自己当时不够相信。”
不是被谁说服的——是他自己终于信了。
2023 年 2 月,人形项目在宇树内部正式立项。整个全职投进人形的,只有三个人;加上从四足团队过来帮忙的,也不到十个——王兴兴自己也不讳言,投入是比较少的。
人手这么少,不是看不上,是那会儿押不起。2023 年,宇树全年营收 1.59 亿,账上还亏着;四足是唯一赚钱的线,人形只是一张还没刮开的彩票。真要押上全公司,得等它先证明自己卖得出去。
也用不着更多人。电机、关节、控制算法,在四足上磨了七年,都是现成的——按他的说法,“其实没有太大的难点,可能就是关节电机的扭力要求更高一点”。
从立项到把 H1 摆到台上,宇树只用了半年——2023 年 8 月,这台机器第一次公开亮相。波士顿动力做双足机器人做了几十年,特斯拉从宣布到原型花了一年多。半年这个数,连王兴兴自己都觉得“不可思议”。
第一台 H1 几乎没有外壳,只在外面套了件衣服。他直说,那是“为了赶世界机器人大会”。发布会那天,H1 跑上了台——身高一米八,全身十九个关节,腿上那颗自研电机劲儿大,各项指标都冲着特斯拉的擎天柱去。
当时有人问过王兴兴一句:“你们第一台人形,其实是狗直接站起来的?”他回了三个字:“差不多。”理由是,“人不也是从四足哺乳动物进化来的嘛”。
一个研究了七年四条腿的公司,终于开始研究两条腿了。
具身智能:下一个风口
H1 第一次亮相是在 2023 年 8 月。到那年年底,它一共卖出 5 台——均价近 60 万,加起来不到三百万,不到公司当年总营收的 2%。买主清一色是高校实验室,买回去做研究,不是拿去干活。
从第一次亮相到年底,满打满算五个月。一台五十多万的机器,本来就不是卖给普通人的,五个月卖 5 台谈不上难看。真正的问题不在销量上:机器造出来了,可它能干什么,行业里还没有答案。
可就在同一年,另一个词突然火了起来——具身智能。它开始频繁出现在投资人的饭桌上。
要理解它,得先说说 ChatGPT。那个会写文章、会答题、会写代码的大模型,有一样东西没有——身体。它能“想”,不能“动”;能坐在电脑里陪你聊天,没法站起来帮你倒一杯水。
具身智能,说白了,就是给这类大模型装上一具身体——让 AI 从屏幕里走出来,去真实的世界里干活。
但要说清一件事:具身智能,并不等于人形机器人。装两条腿一个头是,装一条机械臂去搬箱子也是,一台接上大脑的扫地机器人同样算。这轮风口真正盯上的,是“AI 有了身体”本身——人形只是其中最抢镜的那一个。
这一轮风口的火种,是 2022 年底那次 ChatGPT 的爆火。人们忽然发现,机器好像真的开始“听得懂人话”了。从 2023 年起,不差钱的资本开始满世界找“能让 AI 动起来”的公司。
宇树刚把人形机器人做出来,具身智能的风口就来了。它手里正好有一个现成的身体——H1。
在那之前,宇树的融资已经停了一年半——不是没人给,是它把钱和人都押在了这个“人”身上。硬件那点活,它在狗身上已经干过一遍;真正要等的,是 AI 什么时候能让它自己干活。
人形机器人做出来之前,宇树最后一轮的估值还停在 11 亿。2024 年 2 月,人形出来半年之后,它完成一笔约 6 亿元的融资,估值一下子跳到约 31 亿。美团是这一轮才第一次进来的——按投后约 31 亿的估值投了约 2.48 亿元。在美团的判断里,这些能走会爬的机器,是它押注物理世界 AI 的一颗棋子:外卖要送到门口,仓储要弯腰拣货,将来这些活都得靠机器人。
9 月,又一轮增资,估值抬到约 38 亿——这一轮唱主角的换成了国资:机器人基金领头,中关村科学城、中证投资也挤了进来。
同一家公司,同一个创始人,变的只是那台机器——四条腿,换成了两条腿。而这台两条腿的机器,很快就要回到那个让全国观众第一次记住它的地方。
上市前的最后一轮融资
2025 年 1 月 28 日,蛇年除夕,宇树又上了一次春晚。16 台 H1 登上央视舞台,穿花棉袄、甩红手绢,扭起了东北秧歌——节目叫《秧BOT》,张艺谋导演。手绢抛出去还能接住接着转;为了这个动作,工程师给每条手臂又加了 3 个关节。
上一次是 2021 年,站在那个舞台上的是 24 台机器狗。
这一晚过去,全国都在学机器人扭秧歌——机器人不再是实验室里给专家看的东西,而是直接走进了十几亿人的电视屏幕。
春晚的热度还没散,宇树的估值就跳上去了。2025 年 6 月,上市前的最后一轮融资落定——26 家机构一共投了约 7 亿元,把估值推到投前 120 亿、投后 127 亿。
这一跳跳得太快,连交易所都专门发了问询函。宇树的回复很直白:“2025 年中期,多家同行业公司已普遍处于较高估值水平,公司作为行业头部企业估值提升具有合理性。”翻成大白话:赛道整体在涨,它站在最高的位置上,值这个钱。
这一轮的领投方,名单里有中国移动、腾讯、阿里巴巴、蚂蚁集团、吉利、锦秋基金;小米集团另投了一笔,直接做战略投资。这 26 家里一大半是前几轮就跟进来的老股东,一个都没走,跟着把价格抬了上去。
为什么最后一轮要融这 7 个亿?招股书里写得明白:用投后 127 亿这个数,去满足科创板那条硬杠杠——“预计市值不低于 100 亿元”。在这里,估值不只是价码,是上市的门票。
人形的销量后来也跟上来了。招股书显示,2024 年宇树卖掉了 412 台;2025 年前三季 5215 台,人形营收第一次占到总营收的一半以上——成了这家公司最挣钱的业务。均价也从近 60 万降到 17 万上下。量起来了,单价下来了。
在上市之前的最后一个春节,2026 年 2 月马年除夕,宇树的人形机器人第三次登上春晚舞台,这一回表演的是武术。
再回头看一眼那九年。从 2016 年冬天的那 1333 万,到 2025 年 6 月的 127 亿,宇树走了九年。
这九年里发生的一切,都在一级市场——估值是一节一节抬上去的,抬价的每一双手,都坚信自己在买未来。
可从 127 亿到 4449 亿,中间只隔了一年多——同一家公司,一年多时间,价格差出 35 倍。
这一年多里,最重要的时间其实一共只有十三天:从确定发行价的那一天,到敲钟上市。127 亿,是一级市场一节一节抬上去的;4449 亿,是二级市场开盘那一瞬间喊出来的。
这十三天里到底发生了什么?下一篇《宇树科技的 433 天,从 127 亿到 4449 亿》,我讲给你听——十三天,是这 433 天的最后一段。上面讲过的这些往事,来自我们正在写的一本书。这里讲的是故事,书里讲的是方法。
这个故事的另一面
正文里讲了宇树科技的估值在上市前的九年时间里是怎么涨上去的。这里补一段正文里没有展开的话。主要是我想聊聊为什么要把一级市场的创业故事讲给二级市场的投资者。
估值是谈出来的,市值是打出来的
先说一下估值和市值的关系。一级市场讲估值,二级市场讲市值。估值是一级市场投资人谈出来的,市值是二级市场投资人真金白银打出来的。
估值不是“公司的价值就是这些钱”,而是“这一轮投资人愿意出多少钱”。
市值也一样。它不代表公司的价值就是这些钱,它只代表今天有人愿意出多少钱。
你看这九年的数字:1333 万、1.5 亿、3.77 亿、11 亿、38 亿、127 亿。这不是一条平滑的曲线——38 亿到 127 亿那一步,是为了跨过科创板"预计市值不低于 100 亿"那条线。每一轮的价格,都不是财务模型算出来的,是上一轮股东和新一轮投资人谈出来的。谈的依据,一半是业绩,一半是预期。
所以早期投资人赚钱的真正来源,是有人愿意以更高的估值接盘。2016 年那笔 200 万的天使投资,到上市前账面上翻了将近千倍,靠的不是分红,是每一轮都有人愿意用更高的价格接。
这个游戏最要紧的规则只有一条:下一轮存在,前面所有人都对;下一轮不存在,最后一个人扛下全部。
一级市场制造泡沫,二级市场负责消化
2026 年 8 月 19 日,游戏换了场地。要消化这些泡沫的人,第一次变成你我这样的普通股民。
从这一天起,它的价格不再由谈判桌上那几十个人决定,而由几千万个和你我一样的人,用真金白银投票决定。
泡沫不只是二级市场的事情,一级市场其实才是泡沫的源头。
它不是上市那天才有的。它是一段一段长出来的,只是长在不同的人手里:
2016 年,1333 万估值。那时候的泡沫很小,小到只有一屋子人知道。
2025 年 6 月,26 家机构一起投进 6.9 亿多,投后 127 亿。九年,近 1000 倍。这一段泡沫,是一级市场在一间间会议室里谈出来的。
2026 年 8 月 19 日,开盘 1100 元,市值 4449 亿。从 1333 万到 4449 亿,三万三千倍。
最后这一步有多陡:从 127 亿到 4449 亿,35 倍,只用了 433 天,而这 433 天里真正在涨的只有最后 13 天。
所以上市不是“泡沫从这里开始”。上市是“把泡沫交给下一个人”。而交棒的这条路上,有三道放大。
第一道是定价。发行价 150.80 元,对应 219 倍市盈率,同行平均 5.7 倍。也就是说,询价那一刻,它已经比同行贵了三十八倍。
第二道是开盘。150.80 元的发行价,8 月 19 日开盘 1100 元,一天之内又放大七倍多。
第三道是流通盘。上市初期能卖的只有 7.44%,百分之九十多的股份还锁着。筹码这么少,不需要多少钱,就能把价格顶得很高。
一级市场谈出来的价格,先被询价抬一次,再被开盘抬一次,最后被极少的流通盘托一次。等你拿到手的时候,它已经不是原来那件东西了。
所以二级市场的投资人赚不到钱,真不是因为他们笨,也不一定是因为公司不好。
是因为他们买到的那个价格,已经把未来很多年的好消息都提前算进去了。公司后来做得再好,也只是把账还上,不是赚到。
这就是我为什么老想从一级市场的视角讲这些故事。你得知道,一只股票到你面前之前,已经过了几手,每一手加了多少价。知道这个,你至少不会在 1100 元的时候,以为自己买的是 1333 万那家公司的未来。
二级市场赚不到钱的原因,常常不在二级市场。它在更早的时候就写好了,只是到二级市场才结账。