2025 年 6 月 12 日,宇树科技最后一轮融资完成。26 家机构一起投进来 6.9 亿多,投后估值 127 亿。
这是它上市之前,最后一次向别人要钱。
十四个月后,2026 年 8 月 19 日,它在科创板上市,开盘价 1100 元。
从那次融资完成到敲钟,433 天。
433 天不算长,但得拆开看。
前 281 天,它连交易所的门都没进。改名字、找保荐人、接受辅导、等验收,全在门外。
后 152 天,它进了门。递材料、被问、被查、被投票、被定价,最后敲钟。
一家公司从递材料到敲钟,要过七道关。
第一关是改制:把有限公司改成股份有限公司。因为只有股份公司的股权,才能切成一份一份的股票,卖给不认识的人。这一关通常要一到六个月。
第二关是辅导:找一家券商当保荐人,同时接受当地证监局的辅导,学怎么当一个上市公司。三到十二个月,最容易拖。
第三关是受理:材料递到交易所,交易所收下,给个项目编号。收下不等于同意,但从这一秒起,所有文件都要公开。
第四关是问询:交易所挑毛病,一条一条问;公司答,答不满意再问。一轮到四五轮,几个月到一年。
第五关是上会:上市委开会,几名委员当面提问,当场投票。过了这一关,业内叫过会。
第六关是注册:交易所通过后报证监会,证监会同意注册,才有资格发股票。
第七关是发行:询价、定价、路演、申购,最后挂牌上市。
七道关,多数公司要走一年半到两年。据同花顺的统计,2026 年科创板公司从受理到上市,平均 314 天,中位数 252 天。
宇树用了 152 天,比中位数少 100 天。
省下来的时间,省在哪一关?
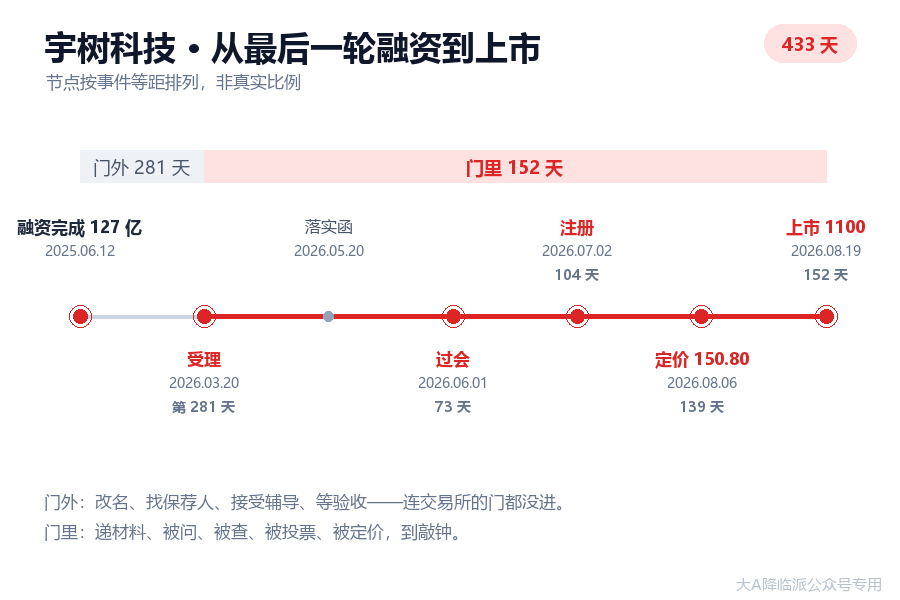
图上那段红的,是从受理到敲钟的 152 天。这中间,最后 13 天最要命——从定价到敲钟。这一篇要讲的,就是这 13 天,以及为了这 13 天,它前面先付掉的 420 天。
提前起跑,全国唯二
2026 年 3 月 20 日,上交所受理了宇树的申请。同一天,网站上挂出两份文件:《关于首轮预先审阅问询函的回复》,和《关于第二轮预先审阅问询函的回复》。
受理当天,两轮问询已经答完了。这件事在流程里不正常——不是它违规,是它提前走完了一条别人还没资格走的路。
正常的顺序是反的。交易所受理之后,才发第一封问询函;企业答完,交易所再发第二封。第一封一般在受理后一到三个月才到,答完再审一两个月。轮次多的公司,光这一来一回就是一年。受理那天是发令枪,不是终点线。
要看清这件事,得回到九个月前——2025 年 6 月 12 日,最后一轮融资到账那天。
6 天之后,证监会发了一份文件,第一次提出一个东西:科创板试点预先审阅。
什么叫预先审阅?一句话——正式递表之前,先把材料关起门来给交易所看。
按常规流程,公司一递表,申报材料立刻挂到上交所网站上——招股说明书申报稿、审计报告、法律意见书,全套。核心技术、客户名单、成本结构,全公开。同行一条一条看,还会拿着放大镜找你的问题。有些问题一旦被写进问询函,就再也收不回去了。
预审是把这一步提前。交易所先私下问,你私下答,答到没什么大问题,再正式交上去。等公开的那天,该改的都改完了。
这道门不是给所有人开的。规则写得很拗口:只有当公司能证明,过早披露业务技术信息或上市计划、可能对生产经营造成重大不利影响,而且确实有必要,才允许走这条路。
翻译成大白话:你得先证明自己怕被看见,才有资格先不让人看见。
2025 年 12 月 30 日,长鑫科技第一个用上,是首单。2026 年 3 月 20 日,宇树成为第二单。
整个 2026 年上半年,用过这个机制的只有这两家。
所以那两份回复,不是受理之后赶出来的。是关起门来,来回两轮,答完了才交的。交易所接到手上,一封正式问询函都没再发。
这里还有一层,一般人不会注意:公众看到的那个版本,从来不是宇树的第一稿。
第一稿长什么样,没人知道。它在关起门的那段时间里已经被改过两轮,所有难看的、说不清的、经不起追问的地方,都在那两轮里磨掉了。等到 3 月 20 日挂出来,至少是第三版。
你看到的第一眼,就是它最体面的样子。
省下来的时间,省在哪一关?说穿了很简单。
别人是先公开,再被问;它是先被问完,再公开。问询没有消失,只是被挪到了公开之前。
那两轮问询,三百多页,几十个问题。
奇怪的是,没有一个问它的机器人有多先进。
交易所追得最紧的,是另外两件事。
你会买第二台吗
第一件事,跟机器人本身没关系。它问的是:买你这台机器的人,还会再买第二台吗。
行话叫复购率。
一家公司某一年卖了一百台,第二年这一百个客户一台都不买,它就得再从零找一百个新客户。找得到,是生意;找不到,是一次性的热闹。
机器人尤其经不起这种考验。它不像手机,买回去用三年,坏了换新的。工业机器人装进产线,客户买第二台,是因为第一台好用;高校买一台人形机器人做算法研究、给学生上课,买第二台,是因为预算还没花完。
宇树把客户分成三类:科研教育、商业消费、行业应用。
四足机器人这边,答案漂亮。科研教育占收入的比例,从 2022 年的 68.61% 降到 2025 年前三季度的 31.58%,商业消费升到 42.30%,行业应用升到 26.12%。
三年时间,它从实验室走进了商场和工厂。
人形机器人这边,故事刚开始。
2025 年前三季度,人形机器人收入里,科研教育占 73.60%,商业消费占 17.39%,行业应用占 9.01%。
那个 9.01%,交易所没放过,第二轮又问了一次。
答出来的更细:行业应用里,企业导览——展厅迎宾、讲解、互动——占五成到七成。智能制造、智能巡检这些真正干活的场景,收入 1570.2 万元,占行业应用的 29.29%。
折算到人形机器人的全部收入,真正进厂干活的,只贡献了百分之二到三。
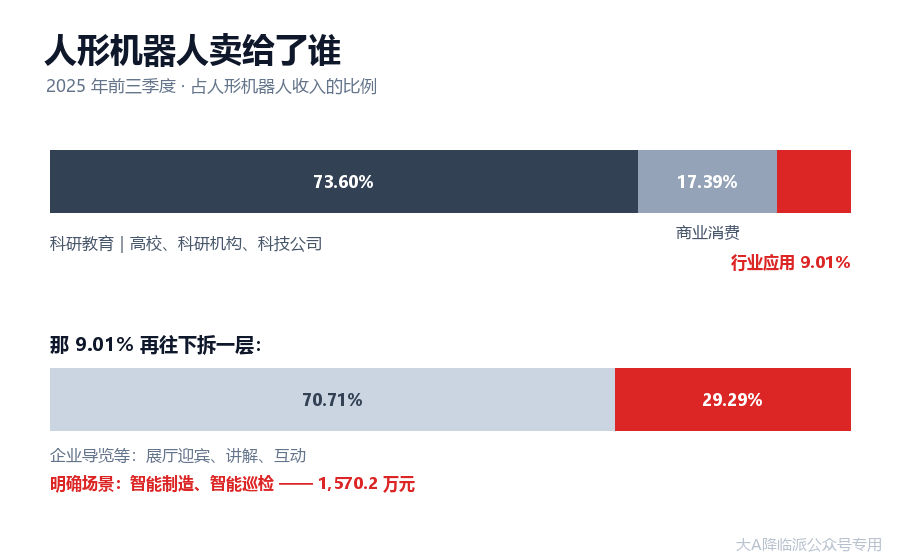
据公开报道,全球高校采购的人形机器人里,宇树占了四成以上。这个份额很吓人,但它同时说明另一件事:这条路快到头了。高校买机器人,花的是财政拨款和科研经费,预算一年一年批,不会突然翻倍。
所以交易所真正在问的不是你卖了多少台,是下一个买你的人,在哪。
说白了,在这个阶段它卖的不是生产力,是研究设备。这个生意体面,也有天花板。
你真缺这 42 亿吗
第二件事,问到钱上。
宇树要募 42.02 亿。第一版方案里,四个项目都要买地、盖楼、建网点。场地购置费加上非研发投入,合起来 20.21 亿,占募资总额的 48%。
一家说自己搞硬科技的公司,一半的钱准备用来买房。
第二轮问完之后,方案改了。总部基地和全球技术服务网点这两个项目,改成公司自有资金出,不再从募资里拿。42 亿里,投进研发类项目的比例从 58% 提到 85.15%。
73 天里,还夹着另一件事。2026 年 4 月 1 日,宇树被中国证券业协会抽中现场检查——上门翻账本、查流水、看仓库。抽签是随机的,一年只有几批,被抽中的公司一般要停一两个月。宇树查完了,一个月后照常推进,材料可以写得漂亮,仓库骗不了人。
5 月 20 日,交易所又发了一份《审核中心意见落实函》,要求把业绩波动的风险提示写得更充分。
6 月 1 日,上市委开会。第 31 次会议,宇树过会。委员当面问的还是那句话:“请发行人代表说明公司未来业绩是否存在大幅波动风险,相关风险揭示是否充分。”
从受理到过会,73 天。2026 年上半年科创板过会的公司,平均 164 天;上一单用预先审阅的长鑫科技,148 天。
73 天,不到长鑫的一半,是年内最快。
过会到敲钟,还剩 79 天。这 79 天只干一件事:定一个价。
报价区间差了 10 倍
6 月 1 日过会,宇树拿到的是“可以发”的资格,不是“卖多少钱”的价格。
中间还隔着两道手续。交易所把材料报给证监会,7 月 1 日拿到同意注册的批复,7 月 2 日注册生效——到这一步,它才算真有资格印股票。7 月 30 日,公司挂出《发行安排及初步询价公告》。
开卖之前,先问一圈价。
问价那天,是 8 月 5 日。
询价就是问价:公司不开口,让买家自己报。
这一步不用掏钱。报个价,报个量,报了不等于买——公司还没答应卖。这个设计有它的道理:价都不知道,买家凭什么先掏钱。但它也带来一个后果:报高一点,不疼。
能开口的只有机构——券商、基金、期货公司、信托、财务公司、保险、合格境外机构投资者,加上私募。散户走的是另一条路:摇号。规则还堵了一道,报了网下的不能再去网上摇,不许两头占。
8 月 5 日那天,367 家机构报了价,一共 12161 个配售对象。一个配售对象不是一个人,是一家机构名下的一条产品线:一只基金算一个,一个社保组合算一个,一款保险资管产品也算一个。
报价是背靠背的。每家填两个数:出什么价,要多少股。填完交上去,谁也看不见别人报了多少。
报出来的价:最低 15.20 元,最高 154.88 元。
换成公司值多少钱,这两个数更扎眼。15.20 元,公司值 61 亿;154.88 元,公司值 626 亿。
上一轮融资,26 家机构给的估值是 127 亿。
也就是说,报价最低的那家,认为它只值 61 亿,不到十四个月前的一半;报价最高的那家,认为它值 626 亿,是十四个月前的 4.9 倍。同一家公司,同一份招股书,同一天。
十倍差价不需要阴谋,只需要不同的尺子。
第一把尺子量利润。招股书上会稿里,它 2025 年归母净利润 2.78 亿。按同行 38.56 倍的市盈率算,公司值 107 亿。
可十四个月前最后一轮融资,26 家机构给的是 127 亿。
按同行的尺子量,它上市的时候,比十四个月前还便宜。这十四个月它没白干——营收涨了 335%——是尺子的问题。用利润量一家机器人公司,量出来的永远是它现在多大。
第二把尺子量想象。如果机器人真是下一个时代的水电煤,现在这点收入什么都不算,该按十年后它能占多大地方,倒着算。按那把尺子,626 亿不算贵。
现在桌上有三个数:61 亿、107 亿、626 亿。
61 亿和 626 亿,都是有人真报出来的价;107 亿不是谁报的,是按同行平均算出来的公道价。
报 15.20 元的那家,比这个公道价还低四成——它连“同行都这么看”都不认。
两把尺子都专业,都有人亲手算过——量出来差 519 亿。
这不是他们不专业。恰恰相反,能把这两把尺子都用熟的人,已经是这个市场上最专业的一批。问题在于,机器人的商业化才刚开头,没有足够多的先例——谁来刻这把尺子的刻度,都只能说一句我觉得。
几百个价,最后只能有一个成立。
哪一个?
150.80 元的定价博弈
站住的那个数,是 150.80 元。这个数不是算出来的,是一层层筛出来的。
第一步砍的不是价,是资格。先剔人,再砍价。
8 月 5 日收盘之后,主承销商先做一遍体检:4 家机构名下的 6 个配售对象材料不合格,11 家机构名下的 14 个属于规则禁止配售的范围。20 个当场出局,带走 6710 万股的申购量。
这 20 个对象,摊在 15 家机构名下。可机构家数只少了一家:367 变成 366;配售对象从 12161 个变成 12141 个,正好少 20 个。
为什么家数只少一家?一家机构名下常挂着好几条产品线,剔掉其中两条,这家机构还在名单上——15 家里有 14 家是这种情况。只有一家,报上来的对象一个没剩,整家出局。
第二步才砍价。规则是:把报价最高的一截剔掉,剔除比例不超过 3%。
注意“不超过”这三个字。注册制之前,这条规则是“不低于 10%”。2023 年 2 月改成上限 3%,方向正相反——以前允许你多剔,现在限制你多剔。
这一条听着技术,其实是定价权的问题。剔得越多,价越低——承销商若想讨好买方,多剔几档,中间价自然往下走。现在上限 3%,能动的只有那 3%,等于把刀的长度钉死了。
这一刀看着轻,落下去不小:366 家、12141 个对象,剔完只剩 313 家、11052 个。砍掉的 53 家、1089 个,就是报价最高的那批。
剔完之后,剩下的报价算出四个数:全体报价的中位数、全体报价的加权平均数,再加上“长钱”——公募、社保、养老金、年金、保险、合格境外机构投资者——报的中位数和加权平均数。
四个数里,取最低的那个。
这个数有个名字,叫四数孰低值。它是一条上限:发行价可以低于它,不能高过它。
为什么要挑最矮的那根当上限?因为挑得越低,天花板就越矮,价越难定高。这是规则把定价权往买方那边挪了一格。
高过会怎样?不违法,但要在申购之前多发一份公告,标题叫《投资风险特别公告》。一只新股还没上市,先在标题里写“风险”两个字,把“为什么定这么高”一条条讲给所有人听。
承销商要的是顺利卖完,不是让买家掏钱之前先读到风险。所以越线不是不能,是不划算。
所以多数时候,价就贴在那条线上。
宇树就贴着这条线走:那条线是 152.1538 元,它定在 150.80 元,低 1.35 元。
那天最高的报价,是 154.88 元。
剔掉最贵的 3%,价只降 4.08 元。
这个数值得停一下。
剔掉最上面那一截之后,四个数是 152.39、152.1538、152.43、152.27。最低的那个 152.1538,就是刚才那条线。最高的 152.43 和它,相差 0.28 元。
几百家机构的报价,从 15.20 到 154.88,跨度十倍;剔完之后,四个数全挤在两毛八的区间里。
反过来读就明白了:报高价的是极少数,报低价的也是极少数。绝大多数人报的,本来就在 152 上下。
贵,不是几个人的判断,是这几百家的共识。
再看一个数。全部报价的申购总量 737 亿股,网下只发 2588 万股。每一股新股后面,站着 2848 股在排队。
2848 倍不是有 2848 倍的钱在等着买。是同一笔钱,在好几个账户里各报了一次——一家机构带三十条产品线,就报了三十次。
算式给出的是一个范围,给不出小数点后面那两位。
公告写得很直白:发行人和保荐人(主承销商)“根据初步询价结果……协商确定本次发行价格为 150.80 元/股”。
看最后四个字:协商确定。前面算得再细,最后是两个人坐下来谈,谈完签字。签完,这个数才算数。
谈的是发行人和主承销商——这次是中信证券。保荐人帮它过审,主承销商帮它卖股票,两件事由同一家券商干。
价定了,还剩一个问题没答:150.80 元,到底贵不贵?
219 倍,同行的 5.7 倍
量贵不贵的尺子,叫市盈率。
发行价 150.80 元,对应市值 609.93 亿。它 2025 年的归母净利润是 2.78 亿。两个数一比,219.23 倍。
219 倍是什么意思?假设你今天按这个价把整家公司买下来,它每年赚的钱一分不留、全分给你,要 219 年,你才把本钱收回来。
同行是多少?同行业上市公司在二级市场的平均市盈率,38.56 倍。
219.23 对 38.56,5.7 倍。同样一块钱的利润,宇树的卖价是同行的 5.7 倍。
到这儿,多数人会问一句:这么贵,谁批的?
答案是:没有人批,也没有人能批。
这句话听着像推卸责任,说的却是一个事实:从 2023 年起,新股价格没有审批环节了。有人报,就能定;没人报,就发不出去。
2023 年 2 月以前,A 股有一条不成文的线——发行市盈率不超过 23 倍。它没写进任何一部法规,但全行业都懂,投行改方案的时候自己就往这条线上靠。那几年它压的就是“三高”:高发行价、高市盈率、高超募。
这条线的副作用是:新股发行价被压得很低,低到上市第一天几乎没有不涨的。打新于是成了一件事——不用研究公司,只要摇号。
那十几年,打新的收益率被算成一张表,年化多少、需要多少市值配售,营业部拿来当招牌。
2023 年 2 月 17 日,全面注册制落地,这条线取消了。
取消之后,定价交给询价,监管不审价格。理论上这是进步:好公司能卖好价钱,差公司卖不出去。但它也带走了另一样东西——新股不败这件事,从此没有人替你保证了。
制度还留了一手。规则写着:发行价对应的市盈率,如果高过同行业平均水平,或者高过“四数孰低值”那条线,就必须在申购之前发一份《投资风险特别公告》,把定价的理由和依据一条一条说清楚。
两条,宇树踩了一条。
市盈率这条,踩得很实:219 倍,行业平均 38.56 倍。
四数那条,它没越线。公告上专门留了一栏,问“本次发行价格是否超出四数孰低值”,答案两个字:否。
所以这份公告它躲不掉,但理由只有一个:贵。不是“定得太高没人要”,是“这么贵,你得说清楚凭什么”。
那段公告翻成大白话就一句:我们觉得它值这个价,而且有很多人抢。
制度不拦你。制度只要求你把这句话写在纸上,让所有人看见,然后自己承担后果。
不审价格,只审披露;不拦你贵,只要求你说清楚;说清楚了,盈亏自负。这就是这几年新股定价的全部逻辑。
所以 219 倍这个价,到底是谁定的?落笔的是那 300 多家报了价的机构——它们报出来的价,就是这张纸上的数字。
价定完了,还剩一笔账要算。
609.93 亿,是全部股份按这个价算出来的。这次真正拿出来卖的,是 4.04 亿总股本里的 4044.64 万股。
一股 150.80 元,全卖完,钱收回来 60.99 亿——是 609.93 亿的十分之一。
这笔钱叫募资总额。招股书里,它原本只打算要 42.02 亿。
多出来的 18.97 亿,是 219 倍这个价给的。
账算到这儿,数字都写进公告了,谁也改不了。
按流程,接下来只剩等:等公告、等申购、等上市。会开不开,价都是 150.80 元。
可 8 月 7 日,上证路演中心还是开了一场会——从下午开到晚上七点四十,原定三个小时。
一场改不了价格的会,开了六个小时。
360 多个问题,全问在一张已经写好的公告上。
原定 3 小时,开了 6 小时
8 月 7 日下午两点,上证路演中心,宇树科技的网上投资者交流会开始。
这是宇树上市之前,唯一一次公开面对投资者。之前所有信息都写在招股书里——几百页,没几个人读完。所以这六个小时,是很多人第一次“见到”这家公司。
先说这是个什么会。它不在会议室,在网上。投资者在路演中心的平台上打字提问,公司高管在屏幕那头一条一条回复。问题公开,回答也公开——谁问了什么、公司怎么答,所有人都看得见。
原定三个小时:公司讲一段,然后回答问题,五点前后散场。
三个小时,是 A 股路演的常规长度。
结果开到晚上七点四十。
360 多个问题。
路演的规矩很简单:问题不删,答不完就接着答。时间不是公司定的,是问题定的。
下午三点,原定散场的时候,屏幕上的问题还在往上滚。五点,还在。七点四十,最后一条答完。
问的人是谁?
是准备掏钱买它的人。三天后就是申购日。中一个签,一个号要缴 7.54 万元;当时市场估的收益,是二十万上下。一个人只能摇一次号,中不中全看运气。所以每个人都在做同一件事:在掏钱之前,尽量多看一点。
360 多个问题,大致四类:技术到底行不行、赚的钱是不是真的、219 倍贵不贵、上市以后股价会怎么样。
第二类问得最实:赚的钱是不是真的。有人问:公司账面有现金,为什么还要募 42 亿?募资从“买楼建网点”改成“85% 投向研发”,是因为监管问询的压力,还是公司战略变了?
这道题由财务总监王枫回答:公司募集资金主要基于公司战略需要,感谢您对公司的关注。
第四类问得最不客气。有人直接问:股票会破发吗?
回答是:请关注公司上市后的股价走势情况。
还有人问:为什么股价定这么高?不给小卡拉米留点空间?
回答是:详见上交所网站披露的招股说明书、发行公告。
也有人问:DeepSeek 战略投资 1.41 亿元、锁定 36 个月,是什么意思?
这个问题问得更实在——连 DeepSeek 都进来了,我是不是该跟?
问到最后,屏幕上的问题已经不太像提问了,更像一次集体核对:你说的这些,是真的吗?
这些问题里,最狠的一个排在第 61 位。
第六十一个问题
第 61 个问题,一句话:
“听讲贵公司是遥控玩具公司是吗?”
没有铺垫,没有客套。
这个问题不技术,也不财务。它问的是:这公司到底卖的是什么东西。
在机器人行业,“遥控”和“自主”是两条路。遥控,是人做决定、机器执行;自主,是机器自己判断该干什么。前者叫工具,后者才叫机器人。所以“遥控玩具”这四个字,不是在骂它做得糙,是在说它的性质。
这个说法也不是第一次出现。2016 年前后,宇树拿着机器狗去找融资,一级市场给它的评价就是三个字:大玩具。那时候没人觉得这是骂——它确实卖不动,一年卖几十台。
答案是“是”,219 倍就是个笑话;答案是“不是”,就得说清楚不是在哪。
这个问题也不是空穴来风。前面那张图已经写清楚了:买宇树人形机器人的,73.60% 是高校和研究所。展厅迎宾、讲解、互动,占企业导览的五到七成。真正在生产线上干活的场景,一年 1570.2 万元,占行业应用的 29.29%。
买它的人,主要拿它做研究、上课、演示。
王兴兴的回答是这样的:
“遥控器是底层安全保障,类似智能驾驶汽车仍配方向盘和刹车。”
这个回答的妙处在于:他没有说“我们不是玩具”,也没有说“遥控只是过渡”。他承认了遥控,然后把它重新定义——遥控不是能力不够,是安全设计。一辆自动驾驶汽车,方向盘和刹车也还在。
这话实在吗?实在。
因为机器人现在的“大脑”,确实还不行。行业内有个说法:机器人的“小脑”管运动控制,“大脑”管判断和决策。小脑那一块,宇树做得比大多数人好——能跑、能跳、能空翻、能破纪录。可大脑那一块,还在起步。
这两块不是一个难度。小脑是工程问题,砸人砸钱,几年能追;大脑是科学问题,全世界都在试,没人知道路在哪。
同一场路演里,他自己说了一句:具身智能行业整体仍处在发展早期,类似早年家用电脑的起步阶段。
所以遥控不是偷懒,是这个大脑还不敢放手。
现在的机器人只在排练过的地方靠得住:舞台、实验室、工厂里固定的那个工位。地面平、光线稳、动作就那么几个,成功率很高;换个没去过的房间,地上横着一根电线,它就不知道怎么办了。
所以第 61 个问题,其实是把十年前那句“大玩具”,当着几百页招股书的面,重新问了一遍。
那个提问的人,问对了一半:它现在确实像个高级玩具。但他漏了另一半——玩具不会一年出货 5500 台人形机器人,也不会让一家公司值六百亿。
它是不是玩具,和它值不值六百亿,是两个问题。前一个他答得漂亮,后一个得看 219 倍。
归母还是扣非,这是个问题
估值那一问,比“遥控玩具”更直接:219 倍,凭什么?
王兴兴的回答是这样开头的:
“按照 2025 年度经审计的扣除非经常性损益后归属于母公司股东的净利润 5.91 亿元计算,公司本次发行价格对应的市盈率是 92.92 倍。”
93 倍。可前面我们算的是 219 倍。
两个数都不是编的,都写在公告里。差的只是算法。
这事得从三个词说起:净利润、归母净利润、扣非归母净利润。它们是一层比一层窄。
第一层,净利润。公司连同控股子公司一共赚了多少。这一层掺着别人的钱——子公司还有别的股东,那部分不归你。
第二层,归母净利润。把不归你的那部分减掉,剩下才是归上市公司股东的。
第三层,扣非归母净利润。在归母的基础上,再把“不常有”的收支剔掉。
什么叫不常有?卖掉一栋楼、拿到一笔政府补贴、上市前给员工发一笔股权——这些都不是主业,明年不一定还有。混在利润里,就看不出这家公司到底靠卖东西赚了多少钱。
所以三个数是顺着往下剥的。
这里要提醒一句:公告里说的“扣非”,和“扣非归母”常常是同一个东西——都是第三层,名字长短不同,指的是一个数,别当成两回事。
宇树 2025 年的后两层:归母 2.78 亿,扣非归母 5.91 亿。
反了。往下剥一层,数反而变大了。
这里得先说清“剔掉”:不是再扣一遍,是把一次性的东西拿掉,还原成“如果这事没发生,这笔利润该是多少”。剔掉收益,利润变小;剔掉损失,利润变大。两头都可能。
宇树剔掉的,是一笔损失。
2025 年,它的员工持股平台做了一次增资。公司想给员工发股权,几百人不能一个个塞进股东名册,于是成立一个专门的主体让员工间接持股。这个主体一增资,等于一次性发了一大笔股权。会计上要按公允价值记成费用——一分现金没花出去,但账上必须认。
3.49 亿,全额计入当年的管理费用。
这笔钱是真扣了的。所以归母只有 2.78 亿——这是扣完之后,实际落下来的数。
而扣非归母说:把这笔一次性的费用拿掉,还原一下,它的利润是 5.91 亿。
一个是实际结果,一个是还原之后的结果。差 3.13 亿。
这儿有人会算一笔:2.78 加 3.49 该是 6.27,怎么只有 5.91?
因为这一年还有几笔零碎的非经常性收支——政府补助、理财收益——扣非时一并剔掉了。3.49 亿是最大的一笔,不是唯一的一笔。
好,现在说市盈率。
市盈率=股价÷每股收益。分母是利润,利润有三层,分母就有三种取法。
规则替你想了一步。发行定价的规矩是:市盈率按“扣除非经常性损益前后孰低的归属于母公司股东的净利润”计算。
翻译一下:归母和扣非归母,哪个小用哪个。
宇树的归母 2.78 亿,比扣非归母 5.91 亿小。所以分母用 2.78 亿。
609.93 亿 ÷ 2.78 亿 = 219.23 倍。
219 倍不是媒体挑出来的大数,是规则要求算出来的那个数。
为什么要求“孰低”?因为它保守。挑小的那个,算出来的市盈率更高、更刺眼——等于提醒你:这股票不便宜。
那 92.92 倍怎么来的?用扣非归母 5.91 亿,配上发行前的股本。也是真数,也写在公告里。
同一份公告,四组市盈率:归母配发行前股本 197.31 倍,归母配发行后 219.23 倍;扣非归母配发行前 92.92 倍,扣非归母配发行后 103.25 倍。
所以“这只股票的发行市盈率是多少”,官方答案只有一个:219.23 倍——按规矩算出来的那个。
那到底贵不贵?
公告披露的行业平均静态市盈率 38.56 倍。用 219 倍比,是 5.7 倍;用 92.92 倍比,是 2.4 倍。
不管用哪个,都贵。差别只在于贵多少。
王兴兴的解释是:同行业主营业务相近的可比公司,多数还没盈利,宇树已经实现较强的盈利能力。
别人还在亏,我在赚,所以我贵得有道理。
这话站得住一半。赚钱是真的——毛利率从 2023 年的 44.22% 涨到 2025 年的 60.13%,同行平均不到 40%。但另一半要打个问号:到底是贵 2.4 倍还是 5.7 倍,取决于用哪层利润、哪套股本。
路演快结束的时候,有人问:如果上市后被热炒,公司会怎么应对?
王兴兴说:希望投资者是认同公司的价值才买我们的股票,而不是为了炒作。
话说得很稳。三天后,978.46 万户点了申购,中签率 0.0181%——一万个人里中不到两个。
他们认不认同,没人知道。但他们确实点了。
这 978 万户摇出 19414 个中签号,加上 313 家机构。能在第一天卖的,一共 3008.77 万股,占总股本 7.44%。剩下九成多在另一些人手里——那些人第一天一股都不能卖。
这 7.44%,怎么就把价格顶上了 4449 亿。
2026 年 8 月 6 日,宇树的发行价定下来:150.80 元。
2026 年 8 月 19 日上午 9 点 25 分,集合竞价结束,屏幕上跳出第一个数:1100 元。
中间隔了 13 天。
这 13 天里,这只股票一张都没成交过。工厂没搬,产线没扩,机器狗也没多长出一条腿。
它当时还不完全算股票,只是纸上一个价格。所有攥着它的人,等的都是它变成钱的那一秒。
13 天在等什么?等摇号,等缴款,等开盘。
那一秒来了。150.80 元,变成 1100 元。
谁有资格在第一天卖?
7.44% 是这么来的。
宇树这次新发 4044.64 万股,占发行后总股本的 10%,十股里卖一股。
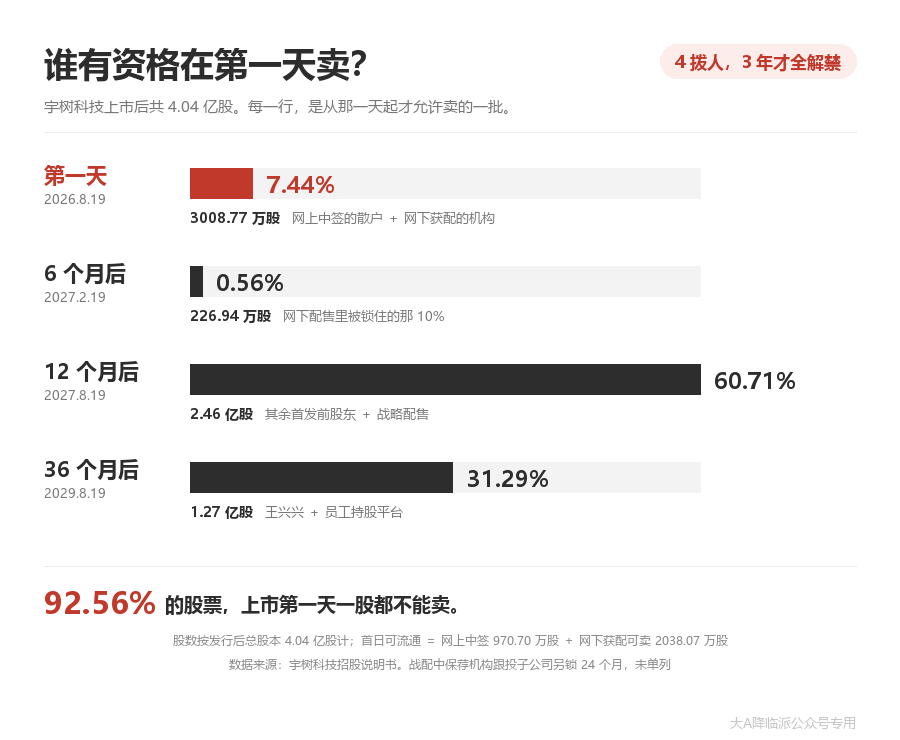
这 4044.64 万股,分成三条通道发出去。
第一条,网上摇号。970.70 万股。
第二条,网下配售。2265.01 万股,分给 313 家机构的 11052 个配售对象。但这 2265.01 万股里,有 226.94 万股必须锁六个月——占 10.02%,正好是规则要求的下限。扣掉,8 月 19 日能动的是 2038.07 万股。
970.70 加 2038.07,正好 3008.77 万股。
第三条,战略配售。808.93 万股,顶格 20%,一个价,150.80 元。锁定期最长:一般战投十二个月,保荐机构自己的跟投子公司二十四个月。
三条加起来 4044.64 万股,一股不多,一股不少。
三条通道认的是同一个价,不一样的有两样:什么时候掏钱,什么时候能卖。
网上摇号,申报时一分钱不用,中了签才缴款——逾期不缴,中签作废,股票由承销商自己包下来。网下配售,报价时也不用钱,但获配之后要认账,8 月 12 日钱必须到账。战略配售,签了协议就付,付完锁起来。
为什么要锁?因为上市第一天最想跑的,往往是最早进来的人。他们手里那些股票的成本,远低于 150.80 元,卖什么价都是赚。锁定期就是给这件事踩个刹车——想套现,先等上一年,长的等三年。
剩下的九成多,是上市前就在的人。
发行后,王兴兴直接持股 21.44%,锁三十六个月,到 2029 年 8 月。员工持股平台上海宇翼,也是三十六个月。
一部分董事和核心人员锁十二个月,几支 2025 年进来的基金也锁十二个月,2027 年 8 月 19 日一起放开——这是四拨人里最大的一批,24556.36 万股,占 60.71%。
其中还有一小部分更晚:2025 年 6 月转增拿到的那批,锁定期从拿到那天起算,要到 2028 年 6 月。
所以那天早上 9 点 25 分,全市场能卖的,只有 7.44%。
当天的价格,不是全部股份投票投出来的,是那一小部分成交出来的。
机构才是大卖家
有资格卖,和真的卖,是两件事。交易所只公布谁配到了股,不公布谁挂了单卖出。所以下面这些数,量的是票在谁手里。
先看散户。
19414 个中签号,一个号 500 股,缴款 7.54 万元。按 1100 元卖掉,到手 55 万。
不到两万个中签号,握着第一天三分之一的流通盘。
7.54 万元变成 55 万,用了 13 天。
多出来的这 47.5 万,公司一分钱没出。它是 8 月 19 日早上那十分钟里,有人愿意出的价,减掉你缴的 7.54 万元。卖出去,它才是钱;不卖,它只是账户里的一行数字。
如果你中了一签,那天早上 9 点 25 分,屏幕上跳出这个数,你卖不卖?
绝大多数人的答案是卖。一签浮盈 47.5 万,抵得上很多人几年工资。
有一组数能说明这一点:全部弃购加起来只有 8734 股,131.71 万元,最后全由中信证券自己包销。0.0181% 的中签率,是科创板开板以来的最低纪录——一万个人里中不到两个,没人舍得不要。
再看机构。
这 3008.77 万股里,机构 2038.07 万股,占 67.7%;散户 970.70 万股,占 32.3%。
上市第一天真正的大卖家,不是散户,是机构。这不是查出来的,是算出来的:谁手里的票多,谁卖出来的量就大。
散户的票是摇来的,机构的票是配来的。
这里还有一层更意外的:这 67.7% 里,85.36% 是 A 类长期资金——公募基金、社保基金、养老金、年金、银行理财、保险资金、合格境外机构投资者。私募这类最凶的钱,只占 9.9%。
票最多的,不是私募,是那些看起来最稳的钱。
为什么给 A 类这么多?规则写的:网下发行量里,不低于 70% 要优先配给这八类长期资金。宇树给了 85.36%,在这条线之上。
按 1100 元算,这 3008.77 万股的浮盈是 285.6 亿元。机构 193.5 亿,占 67.8%;散户 92.1 亿。
这两个数不能并排着比大小。
散户那 92.1 亿好算:19414 个中签号,一个号 47.5 万,一个号一个人,这是实打实的人均。
机构那 193.5 亿不能这么除。11052 个配售对象,一个对象摊 175 万——可配售对象不是人,是一家机构名下的一条产品线。这 175 万记在产品账上,产品背后还站着成千上万个持有人,真摊到每个人头上,分不到几个钱。
一个是人均,一个只能叫平均每个配售对象。
但方向是一样的。赚到的都是浮盈,这 3008.77 万股,一道锁都没有。
13 天,7 倍;433 天,35 倍
先把三个数摆在一起。
一级市场最后一轮的估值:127 亿。
按发行价 150.80 元算的市值:609.93 亿。
按开盘价 1100 元算的市值:4449 亿。
127 到 609.93,4.8 倍。609.93 到 4449,7.29 倍。两段一乘,正好 35。
35 倍是两段拼的:一段在定价那一刻,一段在开盘那一秒。
127 亿是谈出来的;609.93 亿是挂牌的价,全市场都能按它买;4449 亿,是开盘那一秒定出来的。
第一段用了一级市场的规矩——谈、报、筛、定,前面已经讲过。第二段没有规矩,只有十分钟。
9 点 15 分到 9 点 25 分,集合竞价。想买和想卖的人把单子报进去,先不成交,只收单。9 点 25 分,系统算出一个价——在这个价上能成交的股数最多。那就是开盘价。
新股的问题在于:没有锚。
老股有昨天的收盘价,今天的报价都围着它转。新股没有。150.80 元这个价,散户根本没参与过,很多人连它是什么都不知道。手上唯一的参照,是前几天刷到的那些标题——“人形机器人第一股”“下一个十年”。
一个没有锚的价格,一群情绪已经被点着的人,报出来的价自然没有边。
制度也留了空间,而且是分市场的。
先说涨跌幅:科创板新股上市前 5 个交易日不设涨跌幅限制——没有 10%,也没有 20%。主板现在也一样。
再说集合竞价的报价范围,这里科创板跟主板不一样。
主板有笼子:开盘集合竞价的申报价,不得高于前收盘价的 900%,也不得低于 50%。新股没有前收盘价,就按发行价算——一只 10 元发行的新股,集合竞价最多报到 90 元,报 91 元就是废单。
科创板没有这个笼子。上交所的规则写得明白:科创板股票上市前 5 日,集合竞价阶段无有效申报价格范围的要求。报多高都行,报到一万也不会作废。
宇树在科创板。
所以那十分钟里,买单可以报到任何位置。但报得再高,也得有人愿意卖给你——开盘价不是谁喊出来的,是买卖两边能对上的那个点。
撤单也有时间差:9 点 15 分到 9 点 20 分可以撤,9 点 20 分到 9 点 25 分不能撤。前五分钟,报进去让人看见,再撤掉,成本几乎为零。
但这十分钟里,散户几乎不参与。中签的人心思在卖,不在报。要主动挂单、报出一句“我愿意出多少钱买”,绝大多数散户既没这个习惯,也没这个胆量。
于是这十分钟成了少数人的场子。
还有一个前提:盘子太小。
4.04 亿股里只有 3008.77 万股在场上转。想把价格推上去,不必动整个公司,只要动这一小撮。
这笔账不难算:一股多卖一块钱,一万股就多一万块。
机构手里 2038.07 万股,开盘价高一块钱,账面多 2038 万元。散户手里 970.70 万股,同样高一块钱,只多 970 万元。
读到这儿,难免有个念头。那个念头不必有——这不是谁的阴谋。
让专业机构参与定价、又给它们首日卖出的权利,本来就是规则的一部分——你要人家帮忙定价,总得给人家退出的自由。至于第一天卖不卖、卖多少,是各家自己的决定。
有一件事是结构决定的:票最多的那批人,最有动力看见高开盘价。
这是结构,不是计划。
结果摆在这儿。
据证券时报统计(数据来源 Wind),截至 8 月中旬,2026 年上市的 94 只新股,上市首日收盘平均比发行价高 279.22%,最高的一只涨 1510.52%。
94 只,没有一只破发。
宇树没等到收盘。开盘那一秒,它已经比发行价高出 629%——一天里最大的那段涨幅,发生在绝大多数人还没出手的时候。
629% 也不是这一年最高的。有 5 只新股首日收盘涨了 800% 以上——宇树这 629%,还只是开盘那一秒的数。
再往前看几年,A 股破发率是这么变的:2023 年,313 只新股有 67 只首日破发,21.41%——五只里有一只。2024 年降到 2%。2025 年整年零,2026 年到 8 月中旬,还是零。港股 2026 年上半年是 12%(安永数据)。
所以这不是一个低迷的市场。这是一个打新稳赚、新股平均涨 279% 的市场。
在这个市场里,629% 不算离奇。
真正大的,是这个涨幅落在一个多大的盘子上:按发行价,宇树值 609.93 亿;按开盘价,它值 4449 亿。
十分钟,市值多出 3839 亿。
有人说过一句很冷的话:市场是一个拍卖系统,最后的顶点总是最疯狂的人在定价。这话不好听,但机制上确实如此——价格不是投票投出来的,是那一张最高的单子定的。
8 月 19 日 9 点 25 分,那个数是 1100 元。
成交的是 7.44%。定价的是 100%。
4449 亿,是这么来的。
这个数没有停在 4449 亿。
10 月 15 日,它跌到 1638 亿——57 天,腰斩还多。
8 天后,10 月 23 日,它涨停了,2523 亿。
下一篇《宇树科技的 57 天,从 4449 亿到 1638 亿》,我讲给你听。
上面讲过的这些往事,来自我们正在写的一本书。这里讲的是故事,书里讲的是方法。